Tomasz Tunguz:OpenAI 与 Anthropic 的企业级模型定价分化与结构优势
Strategic Decision or Structural Advantage?
Databricks 数据显示 Anthropic 占据企业高端 SOTA 模型 94% 的 token 份额,而 OpenAI 凭借激进降价占据低端 81% 份额。
原文基于企业真实调用数据梳理了两家头部厂商的高低端分工,有助于判断大模型定价策略背后的商业博弈。
OpenAI 和 Anthropic 各自都在某个人工智能细分领域拿下了约 90% 的市场份额,但两者的赛道截然不同:Anthropic 在高端市场占据统治地位(94%),而 OpenAI 则死死守住了低端市场(81%)。1
面向 10,000 多家企业用户的这种分化,抛出了一个核心商业问题:这究竟是两家为了通吃市场两极而有意为之的定价策略,还是源自底层服务 token 时的结构性成本差异?
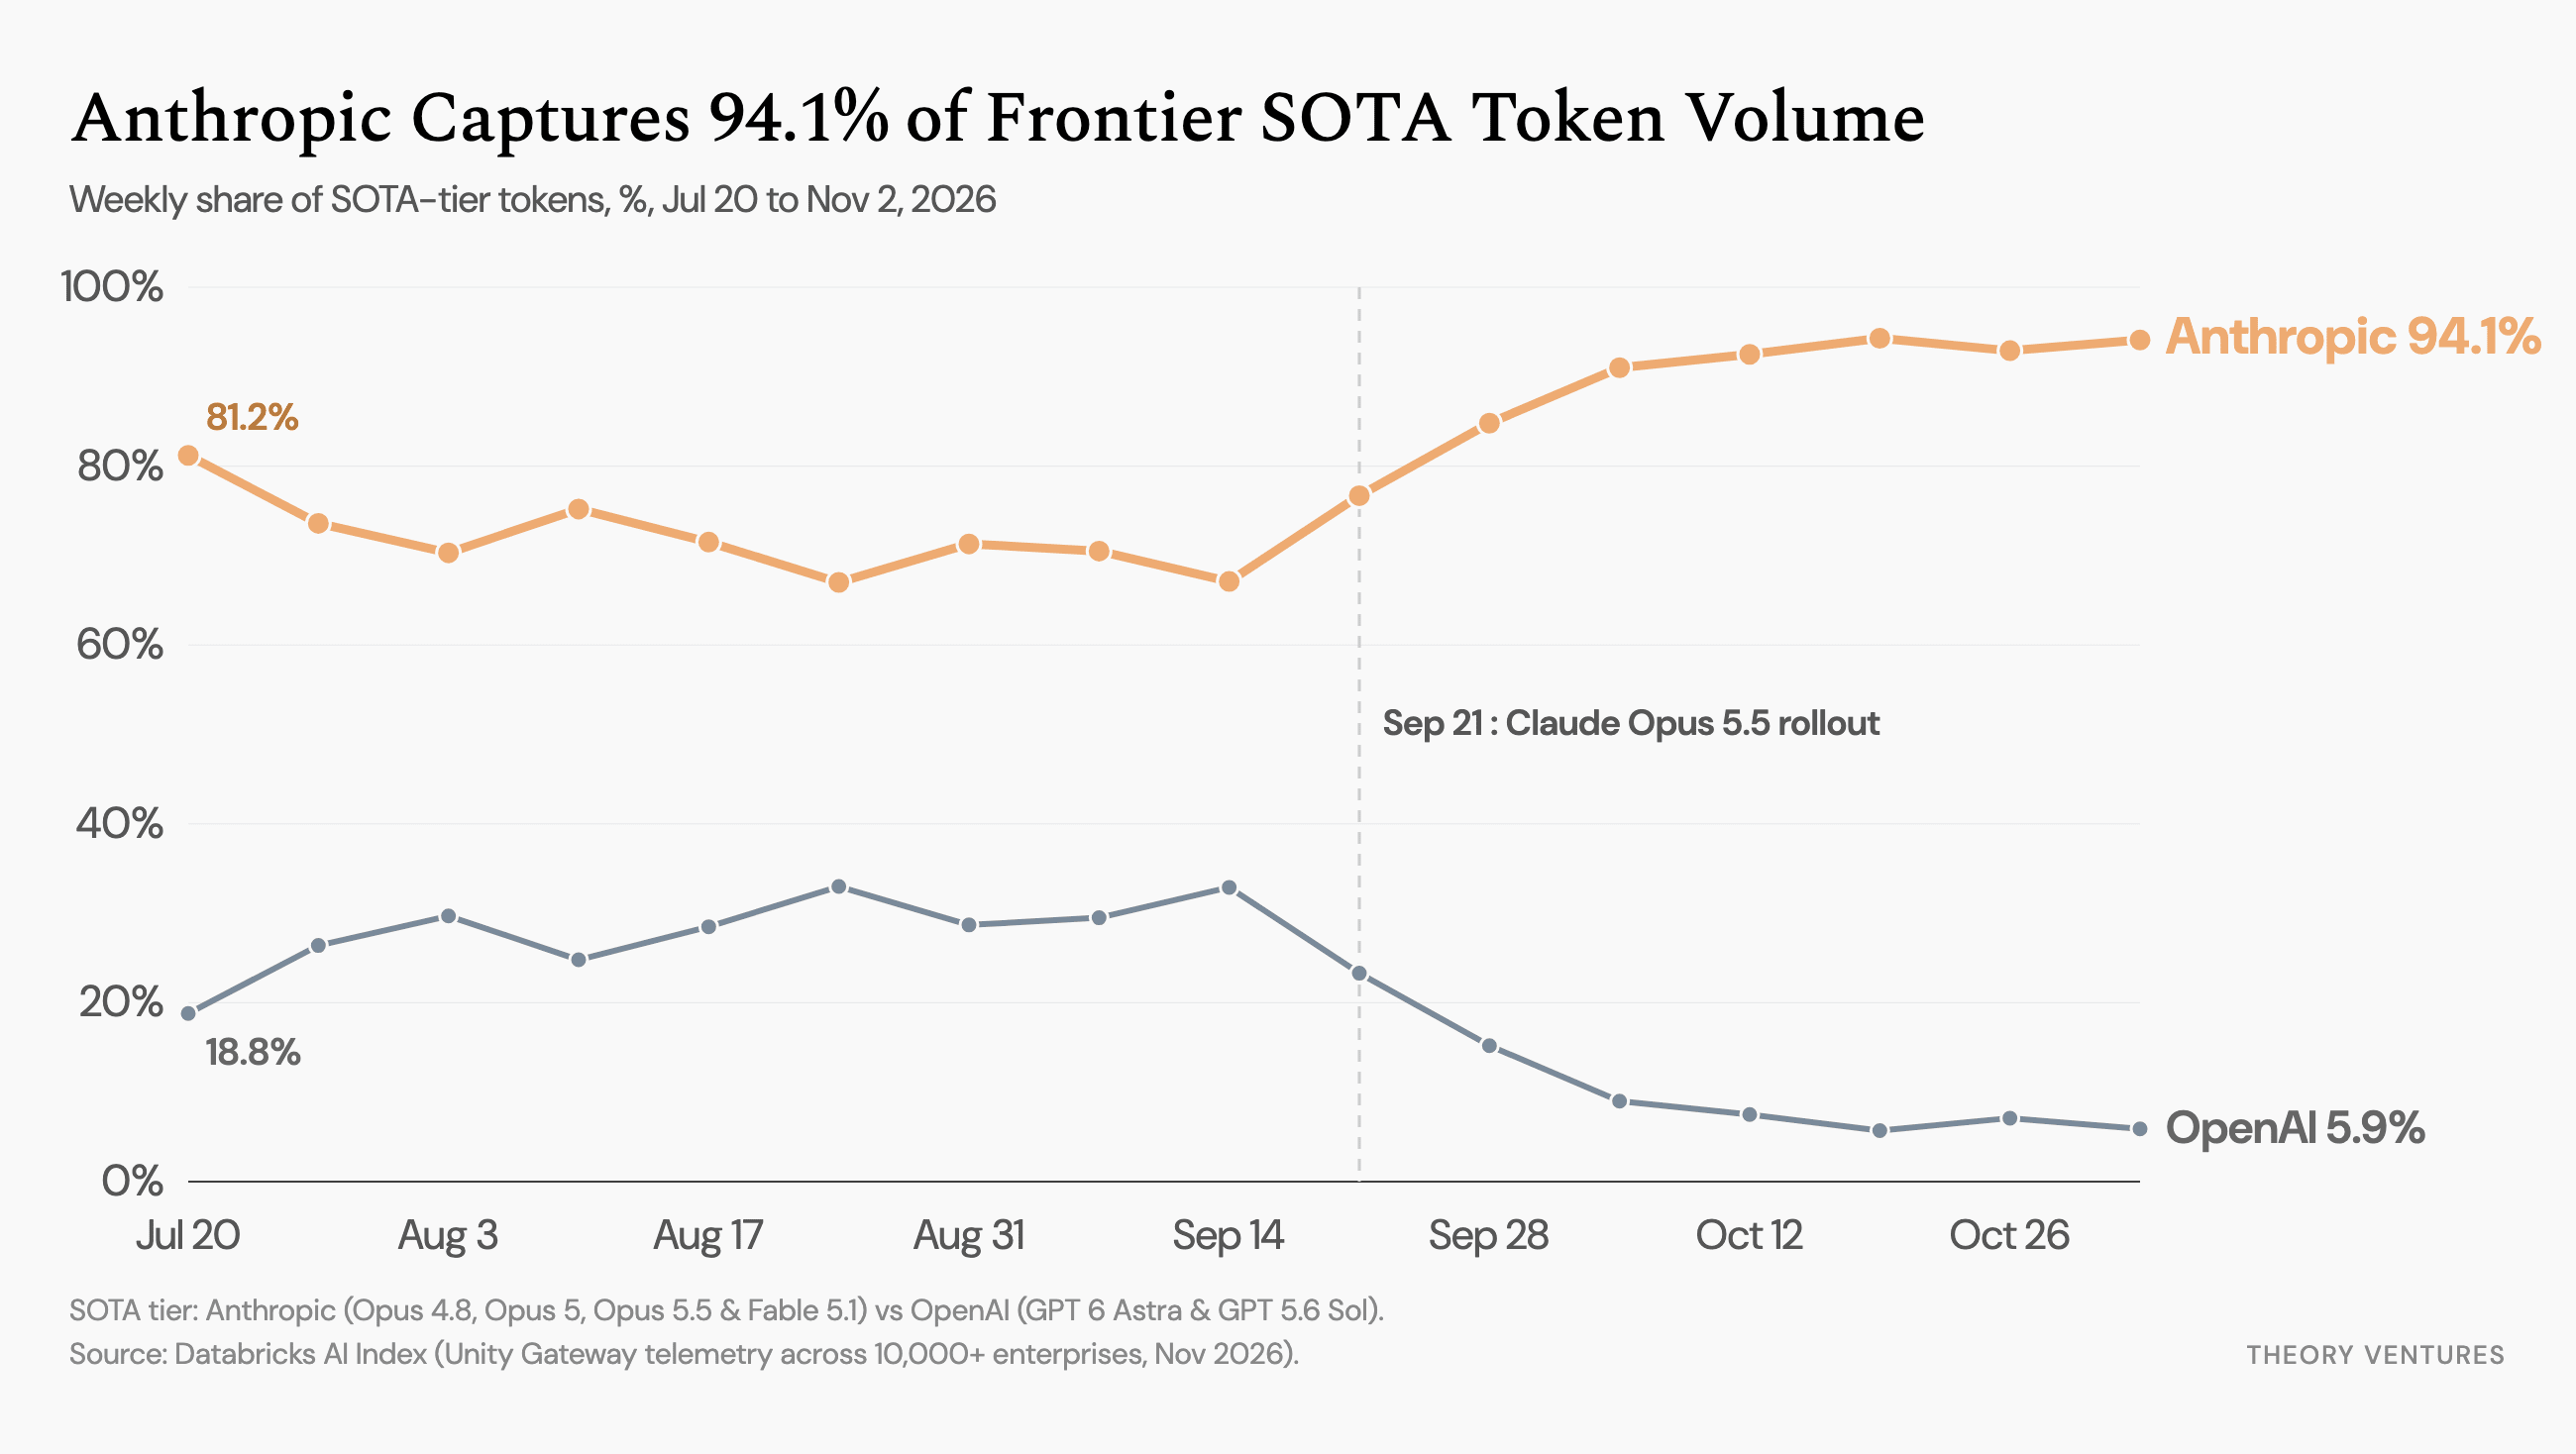
Anthropic 主打高端产品,在代表最强性能的 SOTA(业内顶级)梯队中占据主导地位。在 9 月 21 日 Claude Opus 5.5 上线的推动下,Anthropic 在 SOTA 级 token 调用量中的份额从 7 月的 81% 一路飙升至 11 月 2 日的 94%。1,2,3
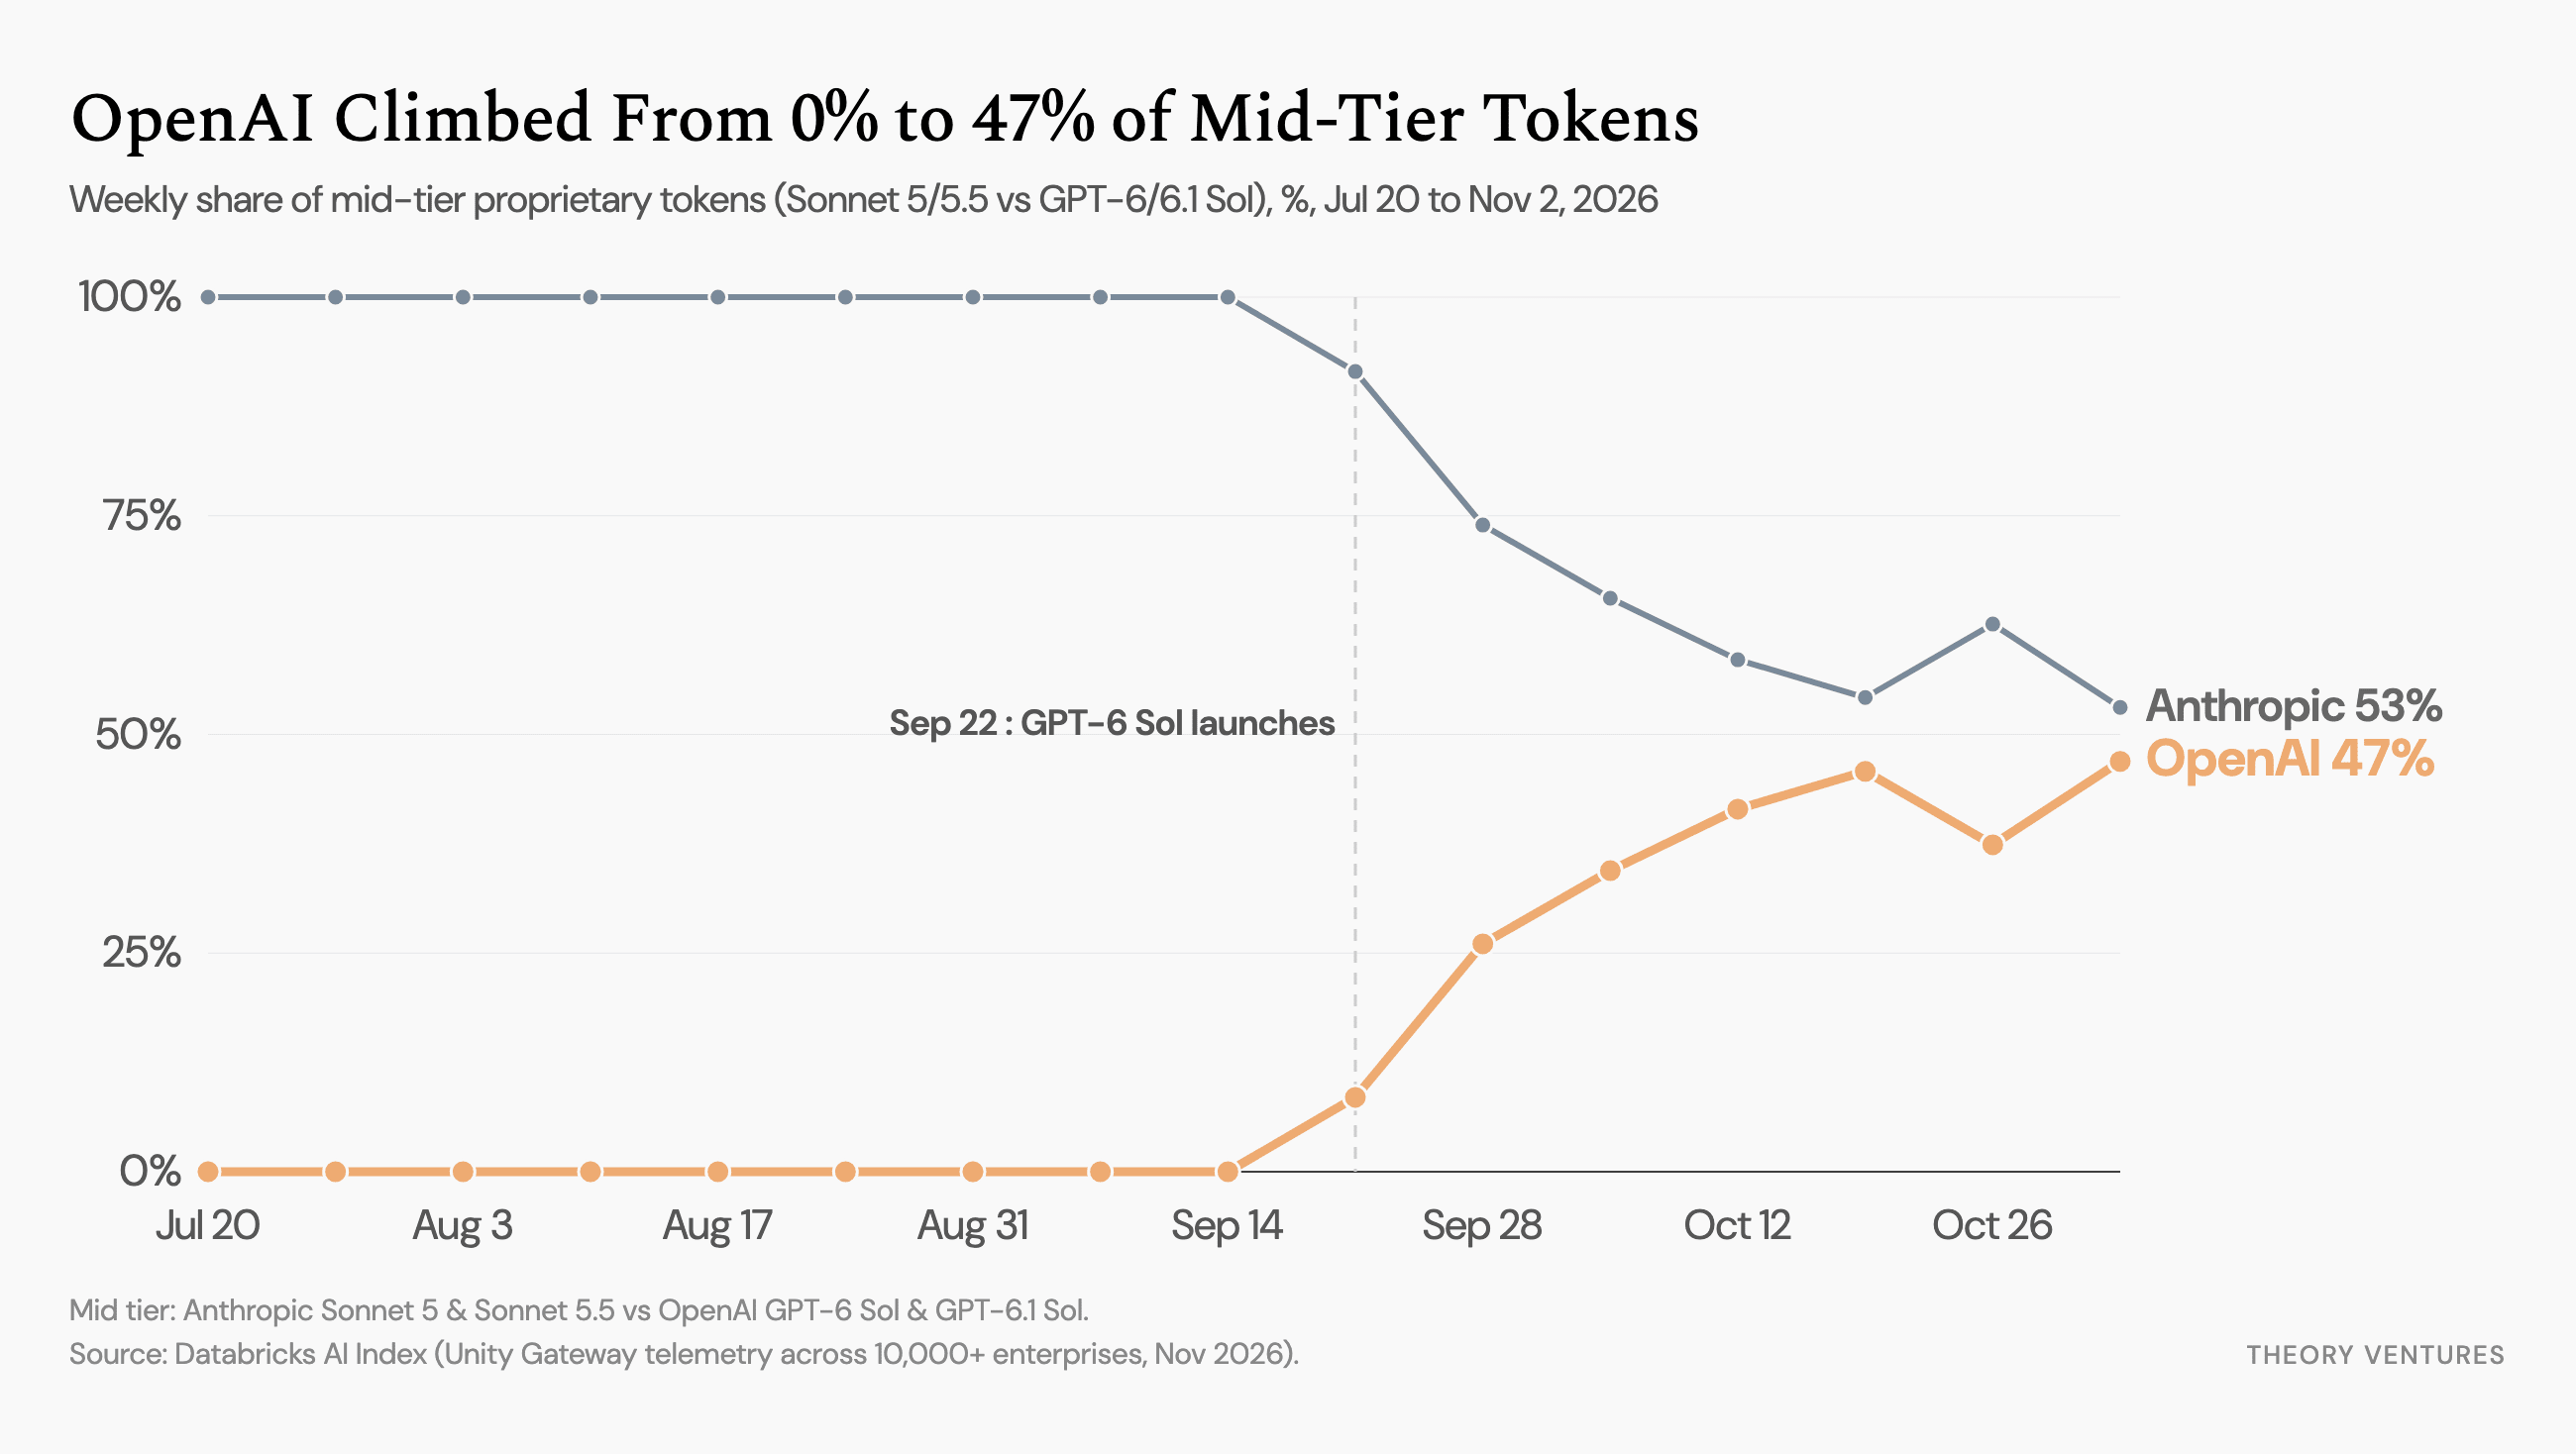
中端市场如今成了两家实验室正面硬碰硬的战场。综合对比所有 Sonnet 和 Sol 版本(Sonnet 5、5.5 对阵 GPT-6 Sol、6.1 Sol),OpenAI 在中端市场的调用量份额从 7 月的 0% 逆袭至 11 月 2 日的 47%;在最新的 Sonnet 5.5 对阵 Sol 6/6.1 这一组中,OpenAI 更是在发布短短六周内就抢下了 57% 的份额。1,4
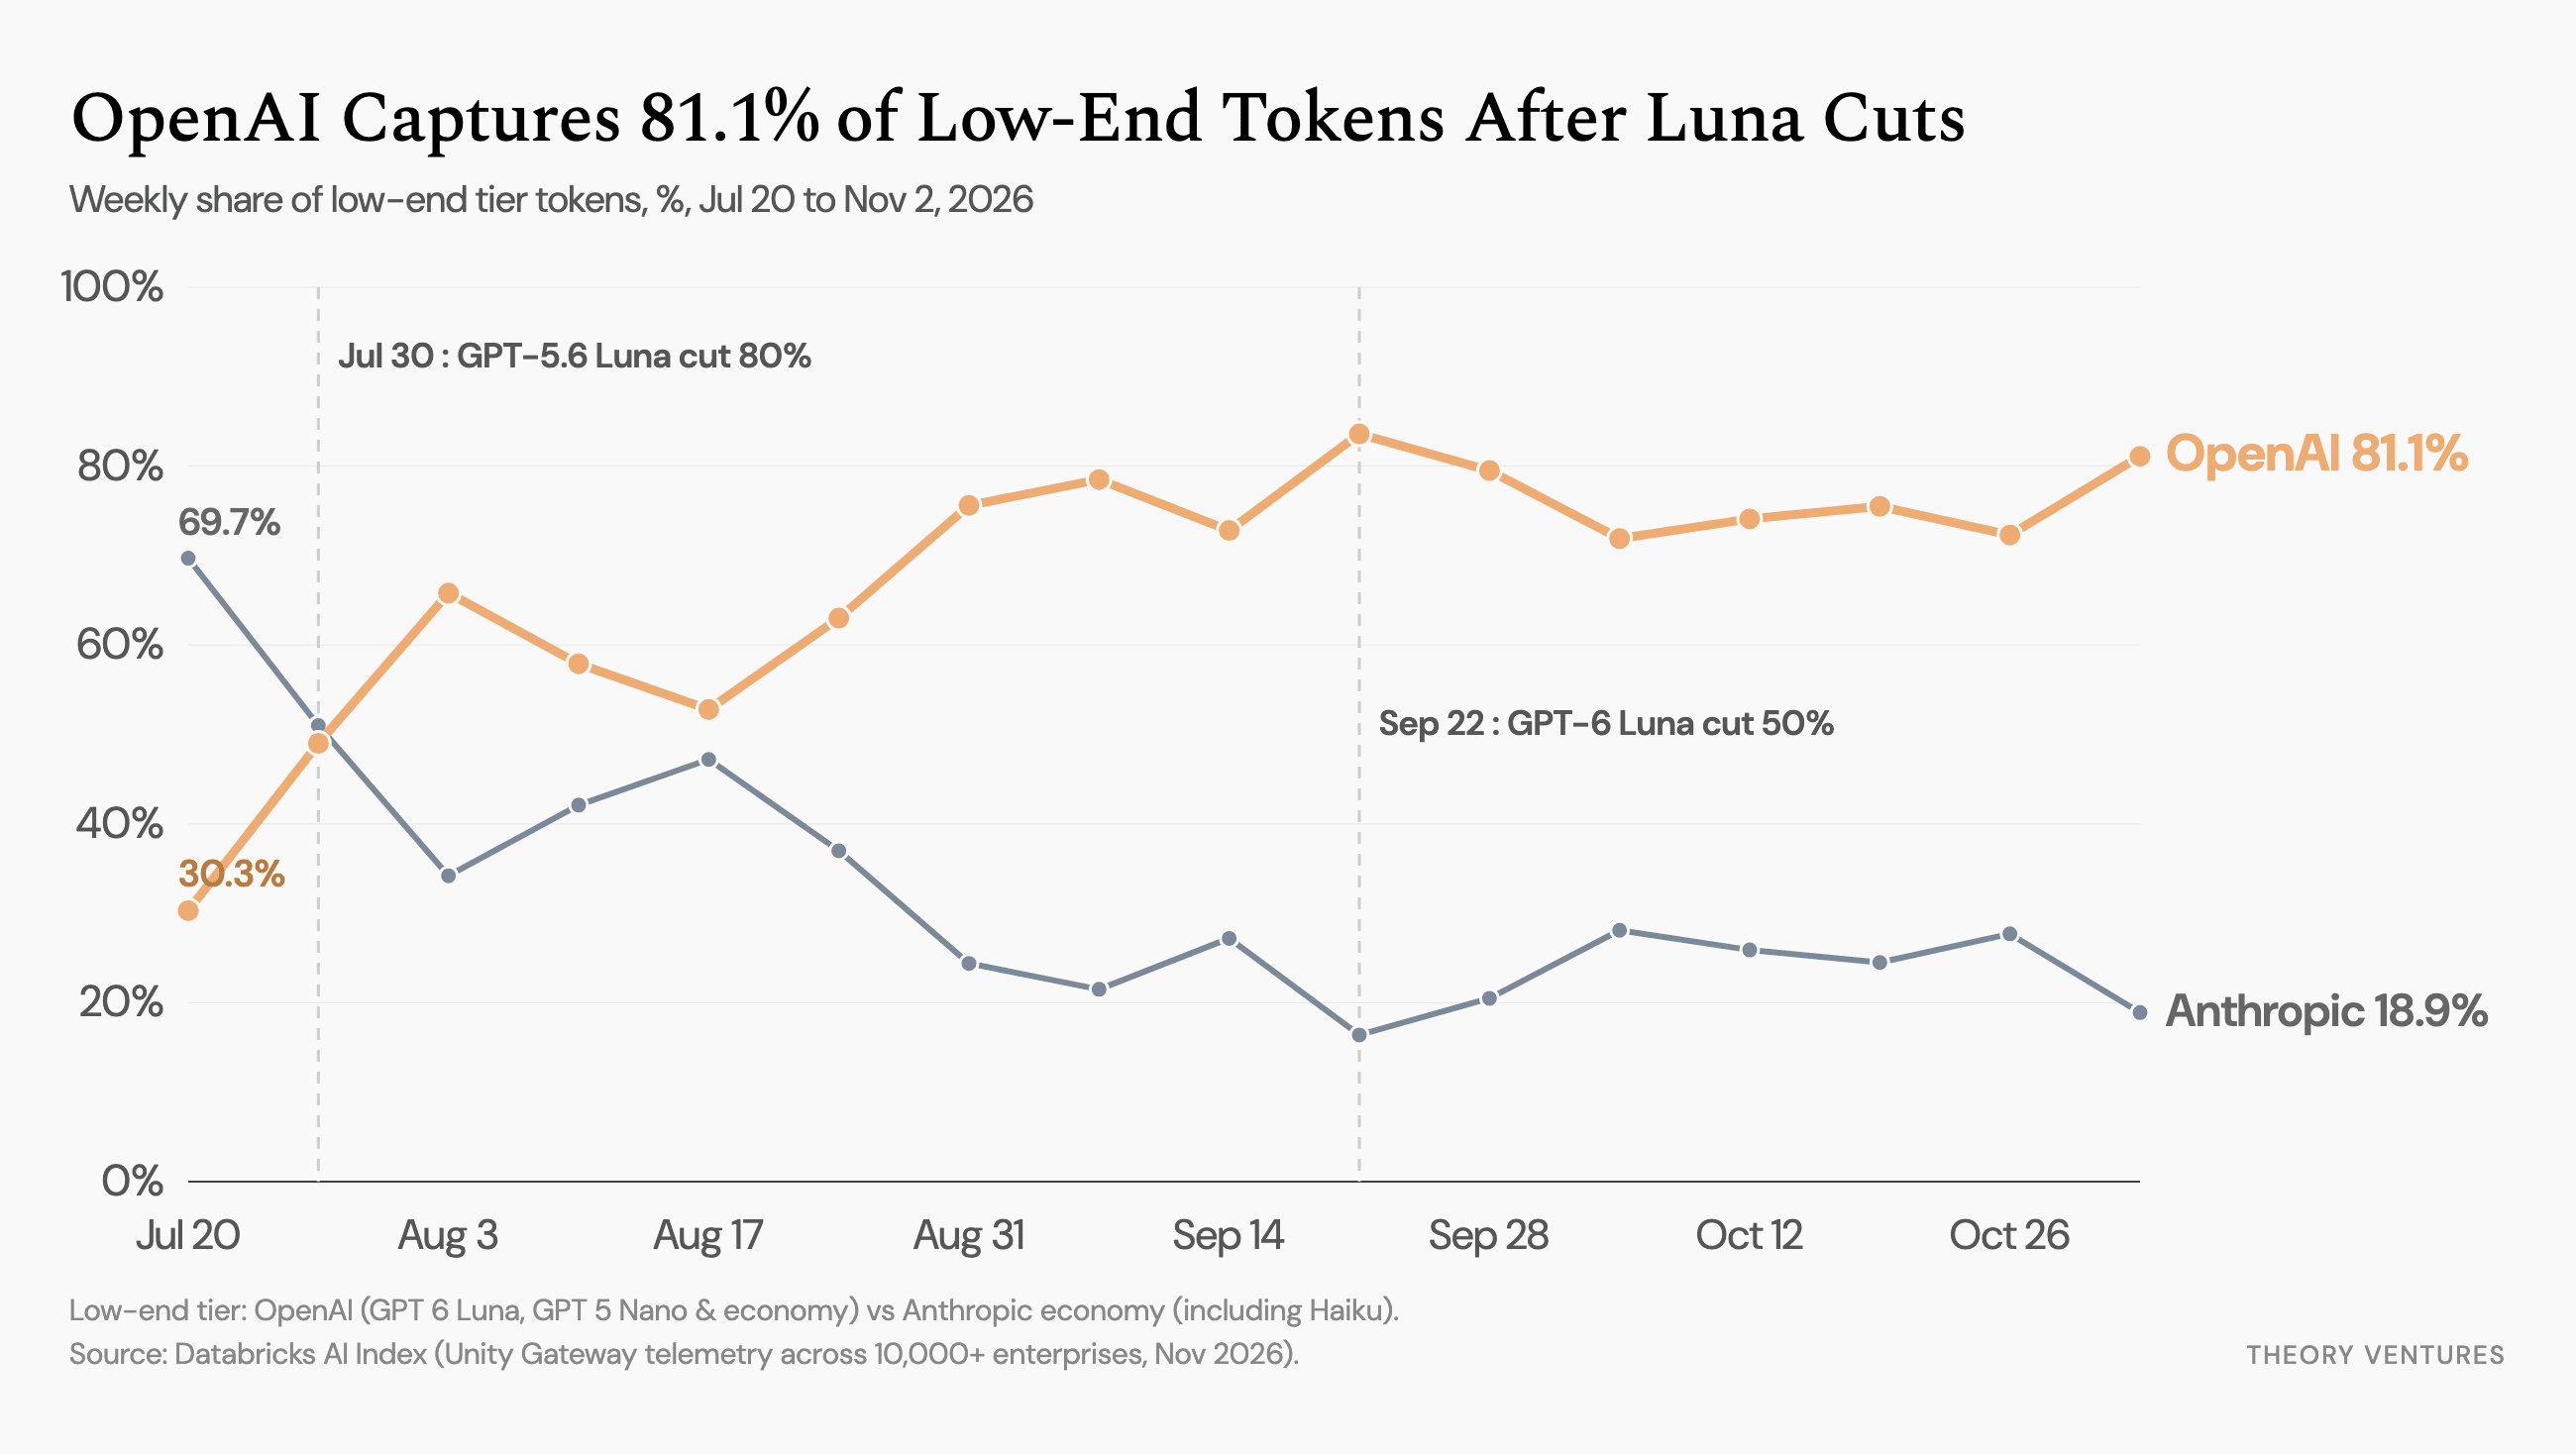
OpenAI 则反其道而行之,通过对 Luna 大幅降价来抢占走量最大的底层市场。7 月 30 日,OpenAI 将 Luna 的价格下调了 80%,短短几个月后又降了 50%,累计降幅高达 90%。5,6
9 月 22 日,OpenAI 推出 GPT-6 Luna,每百万 token 仅售 0.10 美元。6 首次降价后,其在低端市场的份额便从 30% 暴增至 66%,峰值达 84%,到 11 月 2 日最终稳定在 81%。1,7
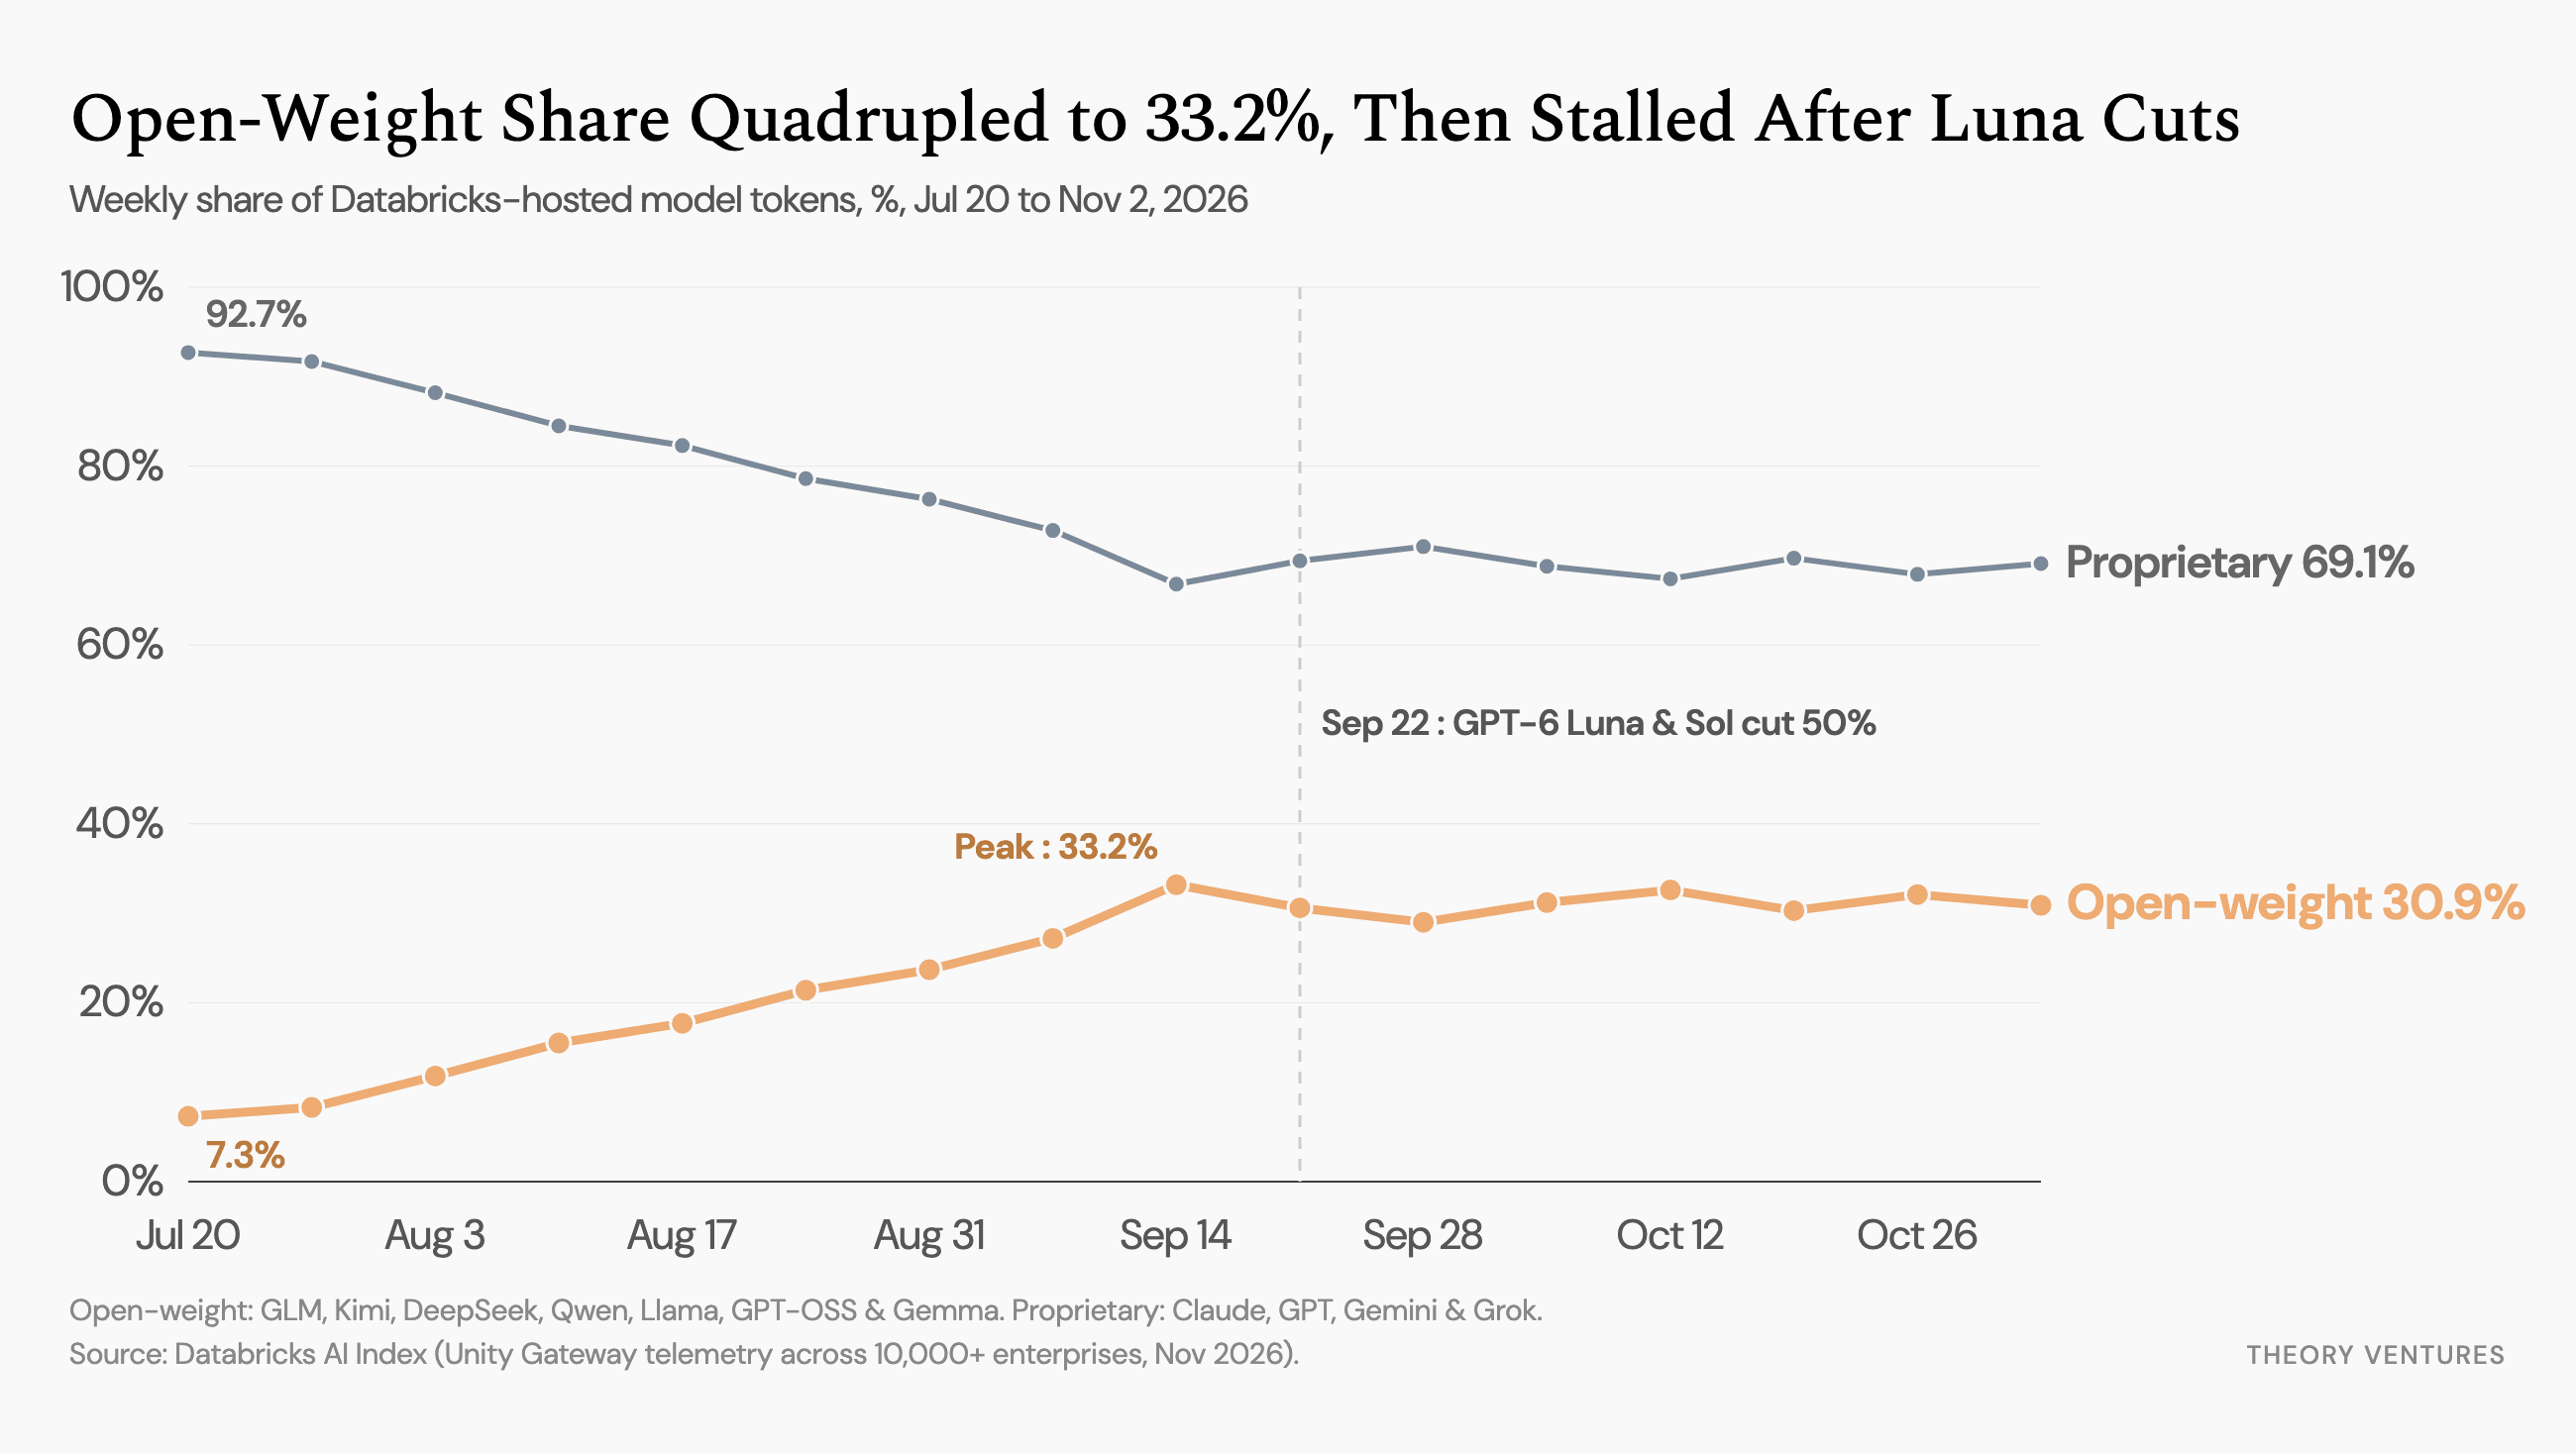
开源权重模型的 token 份额曾一度每周稳步走高,从 7 月的 7% 涨至 9 月的 33%,但在 GPT-6 Luna 与 Sol 降价 50% 的当周,其增势戛然而止,停滞在 31%。1,8
这就引出了当下基础模型领域最关键的战略考量:Luna 的超低定价,究竟是旨在抢占市场份额的短期补贴,还是源自 OpenAI 模型架构层面的结构性成本优势?
-
Databricks,Databricks AI 指数与发布 Databricks AI 指数:企业级 AI Token 经济学现状,发布于 2026 年 11 月 16 日(每周份额数据截至 2026 年 11 月 2 日;编程基准更新于 2026 年 11 月 10 日)。Unity Gateway 数据体现的是 Databricks 的企业客户群(主要为数据平台和智能体编程类工作负载),并不代表整个企业级 AI 市场。 ↩︎ ↩︎ ↩︎ ↩︎ ↩︎
-
SOTA 梯队份额的统计方法,是将 Anthropic 的前沿模型(Opus 4.8、Opus 5、Opus 5.5 和 Fable 5.1,截至 11 月 2 日占专有 token 总量的 39.8%)与 OpenAI 的前沿模型(GPT 6 Astra 与 GPT 5.6 Sol,截至 11 月 2 日占专有 token 总量的 2.5%)进行对比。 ↩︎
-
本文中涉及的混合 token 价格均基于 200:1 的输入/输出 token 比例计算:每百万 token
(200 x input + output) / 201。 ↩︎ -
中端对比涵盖 Anthropic Sonnet 5.5 与 OpenAI GPT-6 Sol 及 GPT-6.1 Sol。Databricks 在其 token 份额统计中并未单独列出 Claude Haiku(而是归入“早期 Anthropic 模型”),因此入门级对比主要依据官方标价和单任务基准测试成本,而非 token 份额。截至 2026 年 11 月的标准 API 官方标价(每 100 万 token):OpenAI API 定价、Anthropic Claude Sonnet 5.5(2.00 美元 / 10.00 美元 / 缓存 0.10 美元)与 Claude Haiku 5.5(提示词 10 万 token 以内为 0.10 美元 / 0.50 美元 / 缓存 0.01 美元;10 万以上为 0.50 美元 / 2.50 美元)、智谱 GLM 5.3 Flash(0.15 美元 / 0.50 美元 / 缓存 0.03 美元),以及 DeepSeek V4.1 Flash(闲时 0.15 美元 / 0.60 美元;标准 0.30 美元 / 1.20 美元;缓存 0.003–0.006 美元)。 ↩︎
-
OpenAI,《借助 GPT-5.6 拓展性价比极限》,2026 年 7 月 30 日发布:GPT-5.6 Luna 价格大降 80%,每 100 万输入/输出 token 费用从 1.00 美元 / 6.00 美元降至 0.20 美元 / 1.20 美元;得益于 GPU 内核优化,模型服务成本降低了 20%,借助推测解码(speculative decoding)技术,token 生成效率提升了 15% 以上。 ↩︎
-
OpenAI,《GPT-6 Sol 与 Luna 正式发布》,原发布于 2026 年 9 月 22 日(2026 年 9 月 29 日更新):GPT-6 Luna 永久定价为每 100 万输入/输出 token 0.10 美元 / 0.50 美元(输入缓存 0.01 美元),比 GPT-5.6 的促销价还低 50%。 ↩︎ ↩︎
-
低端层级份额对比了 OpenAI 的经济型模型(GPT 6 Luna、GPT 5 Nano 及早期 OpenAI 模型,截至 11 月 2 日占专有模型总 token 量的 19.3%)与 Anthropic 的经济型模型组合(包括 Haiku 在内的早期 Anthropic 模型,截至 11 月 2 日占专有模型总 token 量的 4.5%)。若算上中端主力模型(GPT 6.1 Sol、GPT 6 Sol 对比 Sonnet 5.5、Sonnet 5),OpenAI 非顶尖(non-SOTA)模型的份额从 7 月 20 日的 13.6% 跃升至 11 月 2 日的 61.4%。 ↩︎
-
Databricks,《企业在 Databricks 上采用开放权重模型的逻辑》,2026 年 11 月 4 日发布。 ↩︎
来源:Tomasz Tunguz (Theory Ventures) · tomtunguz.com