Tomasz Tunguz 拆解 AI 价值链:各环节利润分配与定价权变动
Who Captures the Most Margin in AI?
Tomasz Tunguz 通过公开披露数据将 AI 产业链各环节折算为统一的每年每瓦美元成本,发现在 40% 应用毛利率假设下,应用层占有 40% 毛利池,Neocloud 与推理层分别分得 28% 和 24%,电力与数据中心仅占 3% 和 5%。
文章将电力到应用的整条链路统一度量衡拆解利润分配,有助于从业者评估算力涨价下各层级的定价权与整合趋势。
在 AI 价值链中,谁拿走了最丰厚的利润?1 结合最新的公开披露文件,我们得以顺着资金流向,一路从发电厂追踪到上层的智能体。
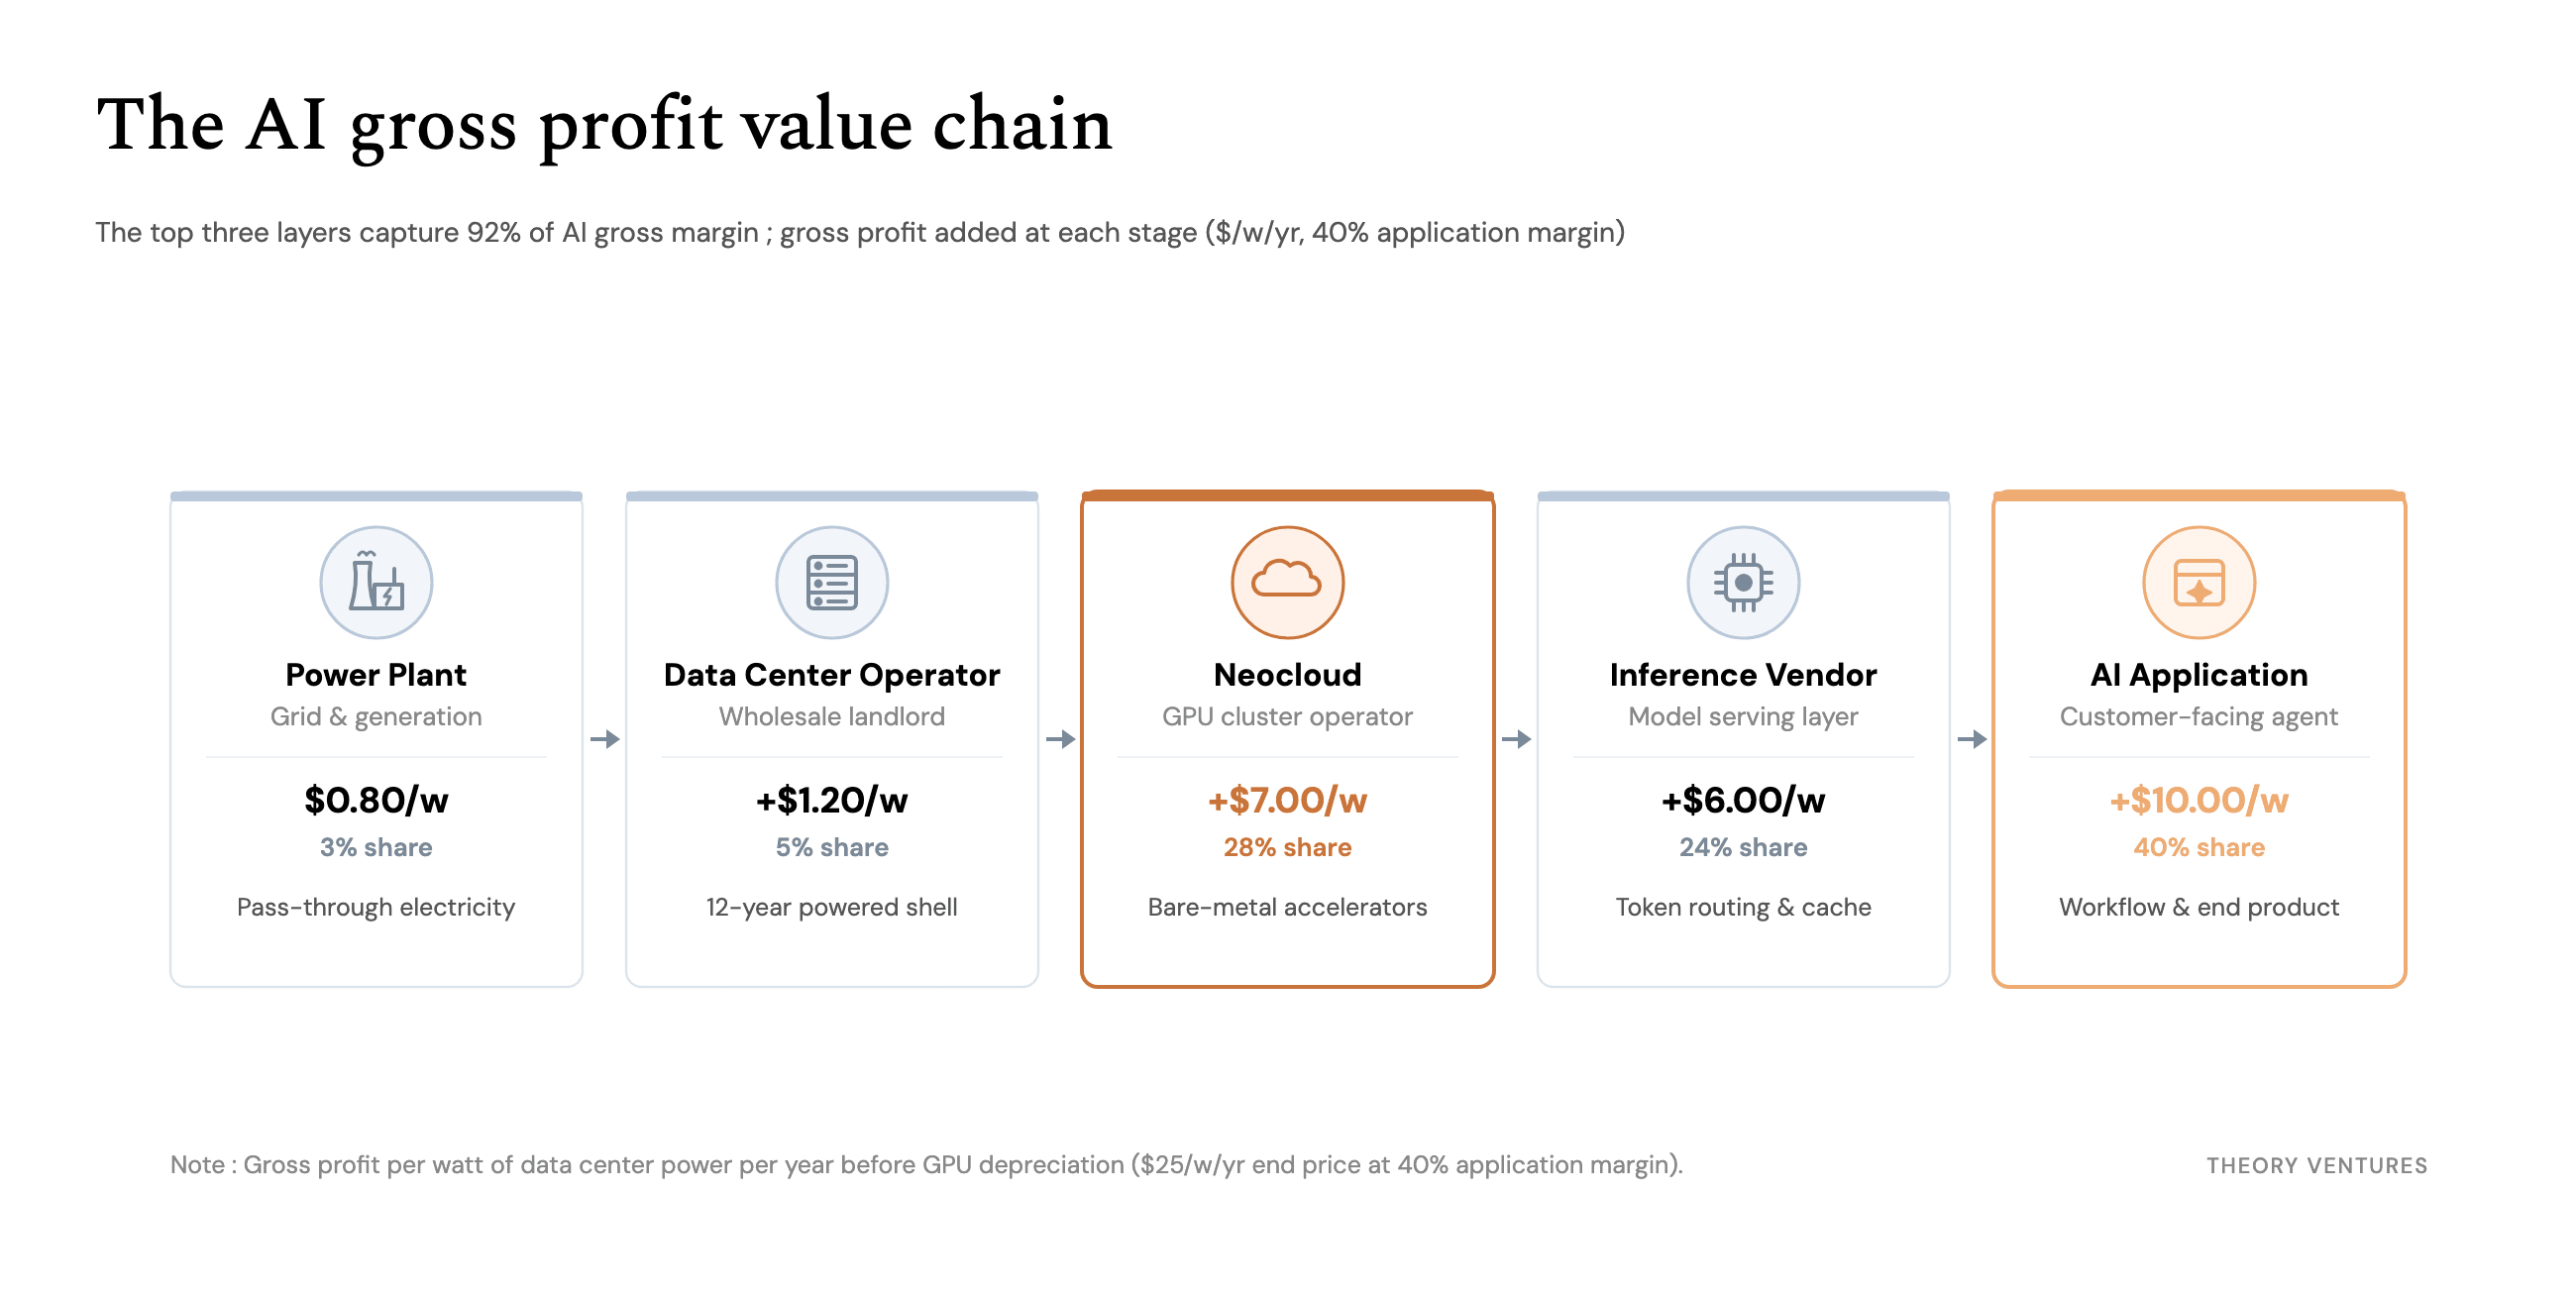
整条价值链由以下五个层级构成:
- 发电厂:负责生产电力。2
- 数据中心运营商:负责建设机房、接入电力并提供机柜空间。3
- 新兴云服务商(Neocloud):负责采购 GPU 并进行运维管理。4
- 推理服务商:运行推理软件,驱动 AI 模型运作。5
- AI 应用:面向终端客户销售软件产品。
每个层级的计费单位各不相同:电力公司按千瓦时(度)收费,新兴云按 GPU 运行小时出租算力,而上层应用则按完成的任务量定价。如果将各环节统一定量折算为“每年每瓦美元数($/w/yr)”,就能把整套技术栈放在同一个标尺下进行对比。6
利润分配的梯队分布如下:
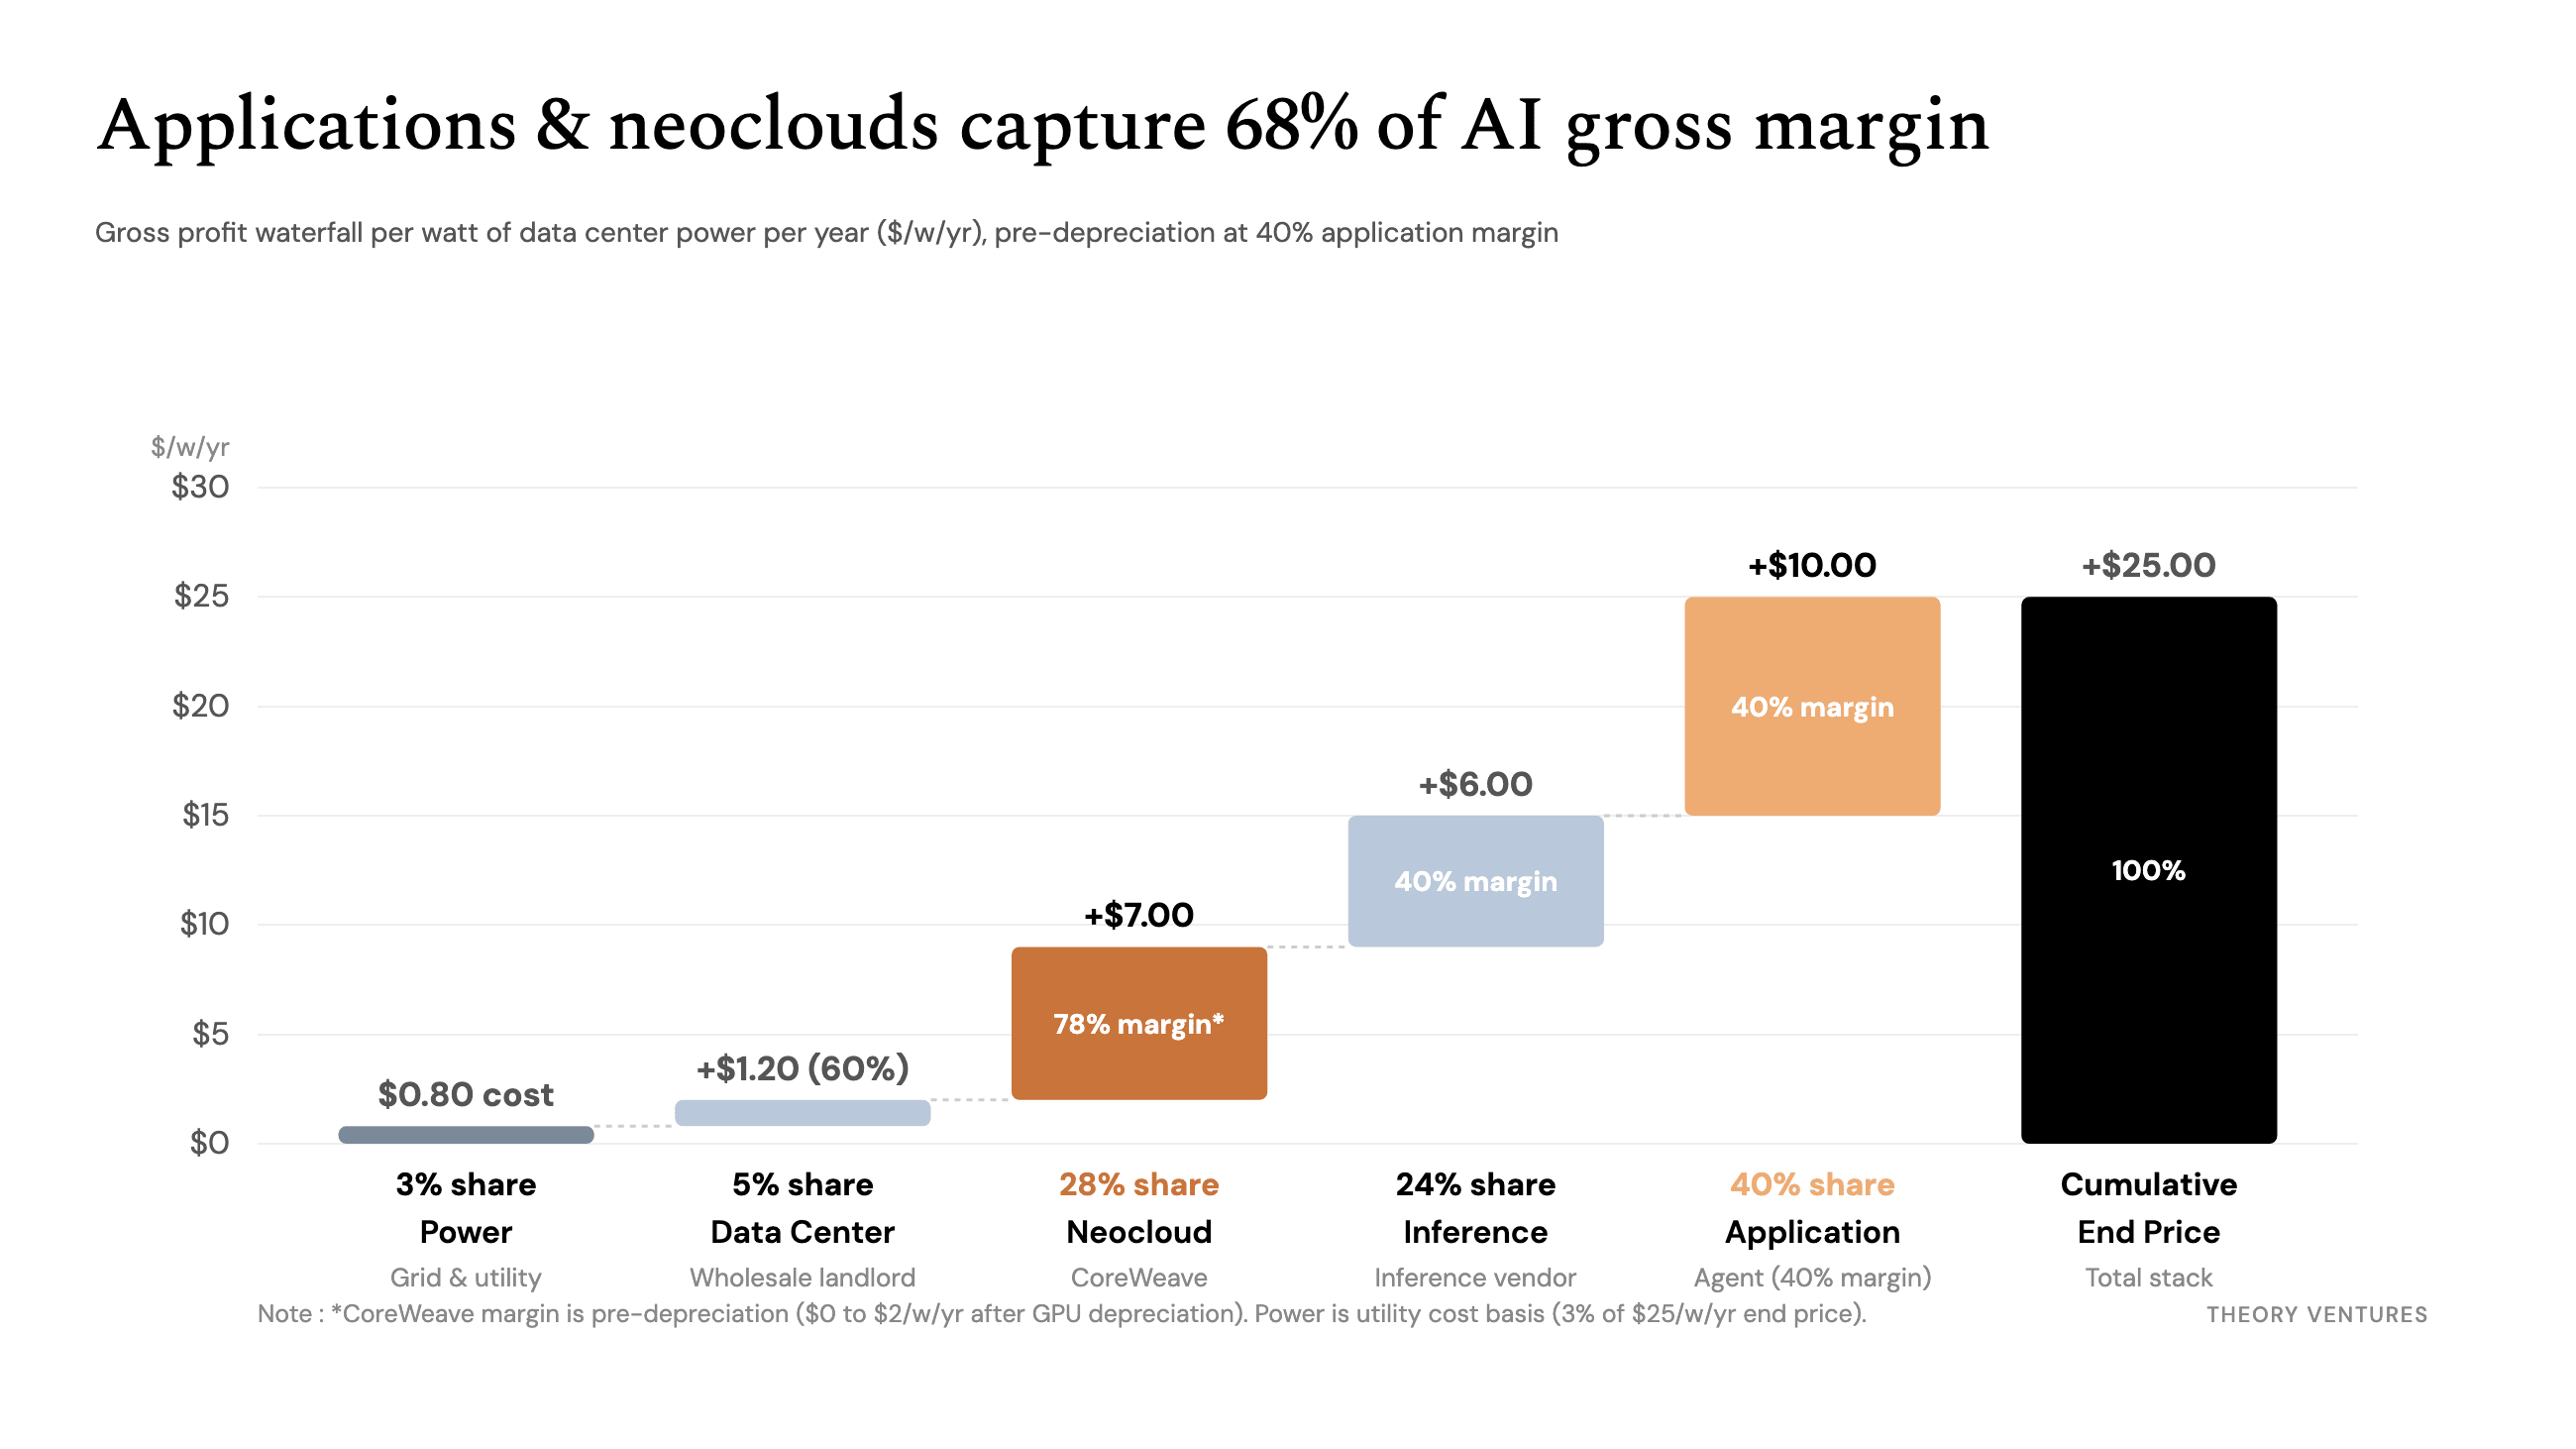
假设应用层的毛利率为 40%,整个毛利润池自底向上的分配比例为:
- 电力:3%
- 数据中心:5%
- 新兴云:28%(计入 GPU 折旧前)7
- 推理:24%
- 应用:40%
这条价值链释放出三大核心信号:
1. 算力价格上涨,将真正考验谁才拥有定价权。 从 Anthropic 到 CoreWeave,算力成本都在一路走高。Anthropic 递交的 S-1/A 文件显示,其短期突发算力的成本已高达每 GPU 小时 13 美元。8 在 CoreWeave 的三季度财报电话会上,CEO Michael Intrator 也印证了合同费率的这一走势:
“短期容量的年化售价已突破每兆瓦 4000 万美元;与此同时,新建基础设施的 4 至 5 年期长约价格,也正攀升至每兆瓦 2000 万到 2500 万美元的区间。”9
按每兆瓦 2000 万至 2500 万美元(即每年每瓦 20 到 25 美元)计算,新建长约算力合同的单价,已是 CoreWeave 目前全机队平均 9 美元/瓦/年水平的两倍以上。如果应用层能凭借自身出色的效果向终端用户提价,上涨的算力成本就能顺畅传导下去;否则,新兴云、推理服务商和应用层就只能在一个被挤压的固定利润池中互相争抢。
2. 投资回报率(ROI)的高低,直接决定了不同应用的定价权。 能帮客户削减 30% 成本的 AI,其定价能力自然无法与带来 70% 成本降幅的产品相提并论。小模型、模型微调和路由分发等技术的应用,有助于守住利润空间。与传统 SaaS 时代不同,未来不同垂直领域的软件市场,所能支撑的毛利润池规模将呈现巨大分化。
3. 垂直整合已成为巨头收割跨层利润的主流方式。 价值链上的各类玩家都在加速吞并相邻层级,以此把周边的利润空间纳为己有。CoreWeave 先后斥资收购了 Weights & Biases(10.3 亿美元)、OpenPipe、Marimo 以及 Monolith AI(1.85 亿美元),借此一路向上渗透至模型训练、评测及企业级工作流市场。10 Nebius 也在 2026 年砸下超过 10 亿美元,一举揽下搜索、模型优化、冷启动扩缩容及编排调度的四家公司,以全力搭建其“Token Factory”。11 只要打通上下游多个环节,一体化服务商就能自如对冲行业周期波动,而单一环节的独立厂商则更容易被挤压淘汰。
AI 产业链的各个层级绝非一成不变。随着市场主导权在不同环节间转移,摸清这些演变趋势,就能看清未来最激烈的战场在哪里,以及资本并购的大潮将涌向何方。
-
关于梳理行业价值链以及各层利润归属的分析,参见 Tomasz Tunguz 的文章:《创业最佳实践 26:选择初创公司的竞争战略》(2017 年 5 月 26 日)与《如何在 15 分钟内像 VC 一样剖析你的初创公司》(2013 年 6 月 24 日)。 ↩︎
-
Core Scientific 递交给 SEC 的文件显示,其直通电价为每度电 6.6 至 7.1 美分(西得州地区更接近 5 美分)。1 瓦·年相当于 8.76 度电;按 1.3 的预估 PUE 计算,年电力成本在 0.75 至 0.80 美元/瓦/年之间。由于电力公司的毛利率未按各个数据中心单独列出,0.80 美元/瓦/年即代表电力公司的营收(也是整套算力栈的成本基数)。 ↩︎
-
CoreWeave 与 Core Scientific 签订的批发托管租赁合同采用 12 年期照付不议条款,价格为每月每千瓦 100 至 115 美元,实际综合租金接近每月每千瓦 165 美元(1.98 美元/瓦/年)。世邦魏理仕(CBRE,发布于 2026 年 8 月 27 日的《2026 上半年北美数据中心趋势》)数据显示,北美核心市场的批发挂牌要价为:250 至 500 千瓦部署规模每月每千瓦 204.69 美元(2025 年为 196.25 美元),10 兆瓦以上规模每月每千瓦 165.31 美元(折合 1.98 美元/瓦/年)。 ↩︎
-
根据 CoreWeave 于 2026 年 11 月 10 日发布的 2026 年三季报:季度营收 36.61 亿美元(同比增长 168%),GAAP 营业利润 2.07 亿美元(营业利润率 6%),调整后营业利润 3.79 亿美元(利润率 10%),调整后 EBITDA 为 22.6 亿美元(利润率 62%),折旧与摊销 18.9 亿美元,净利息支出 8.46 亿美元,GAAP 净亏损 7.09 亿美元。在运电力容量从二季度末的 1.5 GW 增至三季度末的 1.7 GW 以上(签约电力容量超 4.6 GW,在手订单 1325 亿美元)。将三季度年化营收(146.4 亿美元)分摊到当期平均约 1.6 GW 的在运电力容量上,相当于每年每兆瓦 915 万美元,即 9.15 美元/瓦/年。 ↩︎
-
该测算基于一个 5520 亿(552B)参数的混合专家(MoE)模型(输入激活参数 8B,输出激活参数 16B),部署于 GB300 NVL72 机架(72 颗 GPU,功耗 150 至 180 kW),设定提示词缓存命中率为 87% 至 90%,计费利用率为 65%;算力采购成本为 9 美元/瓦/年,对外计费收入为 15 美元/瓦/年(折合实际有效利用功率每瓦 23.08 美元)。 ↩︎
-
面对不同的工作负载与利用率,这一估算存在不小的误差。将度电(kWh)、机柜租赁($/kW-月)、算力租用($/GPU-时)、推理(每百万 token 单价)以及智能体服务(每任务单价)等多种计价维度统一折算为“美元/瓦/年”这一基准,依赖的是模型推算而非经审计的公开数据,其中涉及多项估算参数:季度初始在运电力、设施 PUE(1.2 至 1.45)、机架功耗(150 至 180 kW)、计费利用率(65%)以及缓存命中率(87% 至 90%,且缓存读取依然会占用 HBM 容量与带宽)。 ↩︎
-
这套利润瀑布图受两个会计核算口径的影响:GPU 硬件和前沿模型权重被计入了资本开支和运营成本线,并未单独列为持续性服务条目。CoreWeave 的 +7.00 美元/瓦/年属于折旧前数字(仅扣除了约 2 美元/瓦/年的机房外壳与电力成本;在扣除约 1 美元/瓦/年的其他运营成本后,全公司调整后 EBITDA 利润率为 62%)。若将前期每瓦 35 至 50 美元的 GPU 资本开支按 6 年折旧,每年将产生 6 至 8 美元/瓦/年的资本费用——这也正是英伟达约 75% 硬件毛利的藏身之处——导致 CoreWeave 在如今 9 美元/瓦/年的综合单价下,折旧后毛利润仅剩 0 至 2 美元/瓦/年(仅第三季度的折旧与摊销就达 18.9 亿美元,占营收的 52%)。同理,这里的推理业务模型基于开源权重模型测算,而非前沿实验室的专有 API。 ↩︎
-
Anthropic, PBC 于 2026 年 11 月 2 日提交的 S-1/A 文件:2026 年第三季度短期突发算力承诺价格达到每 GPU 小时 $7 至 $13,季度短期算力支出总额达 $5.0b。 ↩︎
-
CoreWeave 首席执行官 Michael Intrator 在 2026 年 11 月 10 日举行的 2026 年第三季度财报电话会议上的发言(根据会议实录中的“40 million”和“20 to 25 million”格式化为 $40m 及 $20m 至 $25m)。 ↩︎
-
CoreWeave 截至 2025 年 12 月 31 日财年的 10-K 年报(2026 年 3 月 2 日提交,附注 4):为向技术栈上层拓展,CoreWeave 在 2025 年完成了四笔软件收购:Weights & Biases(总收购对价 $1.029b,2025 年 5 月 5 日完成交割)、OpenPipe(2025 年 9 月)、Marimo(2025 年 10 月)以及 Monolith AI($185m 可转换票据,2025 年 11 月 5 日完成交割)。 ↩︎
-
Nebius Group 2026 年软件相关交易:Tavily(2026 年 2 月 10 日公布;首期对价 $275m,包含对赌条款最高可达 $400m)、Eigen AI(2026 年 5 月 1 日公布;约 $643m 现金加股票,2026 年 6 月 10 日完成交割)、吸纳 Clarifai 核心研究与工程团队并获得其推理与编排技术的永久知识产权许可(2026 年 5 月 12 日),以及 Inferize(2026 年 10 月 1 日收购;据 CTech 估计交易金额在 $100m 至 $150m 之间)。 ↩︎
来源:Tomasz Tunguz (Theory Ventures) · tomtunguz.com